カーボンニュートラル・気候変動対応
考え方
当社グループは、カーボンニュートラル(CN)の実現に向け、強みである「社会実装力」を発揮し、「人々の暮らしを支える責任」と「未来の地球環境を守る責任」を果たすことを目指しています。
燃料油事業を主たる事業基盤とする企業として、気候変動に係るリスクと機会への対応を重要な経営課題の1つと位置付け、中長期的視点で取り組みを推進しています。
気候変動関連対応の取り組みは、ステークホルダーとの連携のもとに推進します。また、2020年に賛同署名したTCFD提言に沿った情報開示を継続しつつ、IFRS S2号/SSBJ気候関連開示などサステナビリティ開示基準への準拠を目指し、開示の高度化を進めています。
「気候関連財務情報開示タスクフォース(TCFD)」提言への賛同署名
当社は、2020年2月14日に、気候関連財務情報開示タスクフォース(Task Force on Climate-related Financial Disclosures、以下TCFD)提言に賛同し、署名しました。
※TCFDは2023年10月に解散し、提言はISSB(国際サステナビリティ基準審議会)へ移管
ガバナンス
当社のコーポレートガバナンス体制概要は、以下リンク先に記載の通りであり、気候変動対応に関する補足情報は以下の通りです。
気候関連ガバナンス体制
取締役会は、当社の重要経営課題の1つである気候変動への対応について、上記の考え方に基づいた取り組みの監督を行う役割を担っています。気候変動関連の主要な議案は経営委員会において報告・審議され、特に重要な議案は、取締役会へ付議・報告されます。これにより、取締役会は全社方針に基づく執行状況を監督する体制としています。
CN社会の実現に向けた全社戦略の立案・遂行は、専門部署(CNX※戦略部など)が中心となって推進しています。取締役会の指名に基づき、代表取締役副社長 副社長執行役員がCNX戦略本部長として、全社横断の推進体制を統括し、関係役員・関係部門と連携しながら各種施策を主導しています。CNX戦略本部および傘下のCNX戦略部は、CNXに向けた全社戦略の立案・推進、GHG削減目標設定、各事業における取り組みのモニタリングなどを実施しています。
-
CNX : Carbon Neutral Transformation
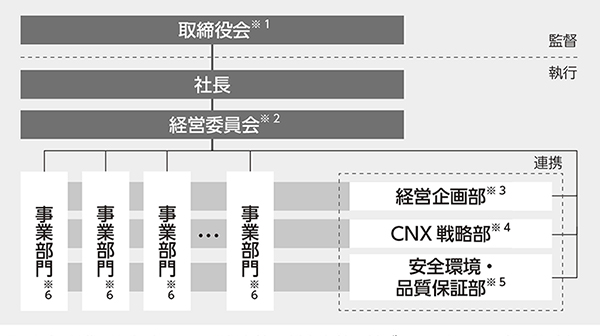

※1 気候変動課題を踏まえた経営方針の制定方針に基づいたアクション実行の監督
※2 気候関連主要議題の審議
※3 シナリオ分析、全社投融資方針策定・管理
※4 全社CN戦略立案、GHG削減目標設定、各部門戦略進捗モニタリング
※5 GHG排出量捕捉・モニタリング
※6 事業部門別CN戦略立案・実行
気候関連における経営陣の役割と専門性の確保
独立社外取締役で構成する指名・報酬諮問委員会は、取締役会からの諮問に応じ、各取締役に期待する役割・分野などを整理したスキル・キャリアマトリックスについて審議・答申を行っています。これにより、気候変動対策やエネルギー政策に関する専門的知識・経験が、取締役会および経営委員会において適切に確保されるよう留意しています。
また、気候関連のリスクおよび機会の監督にあたっては、上記のCNX戦略本部長(経営戦略、CNX戦略、人財戦略担当)が、主要案件の進捗状況を定期的に経営委員会へ報告するとともに、特に重要性が高い案件については、随時、取締役会へ付議し、審議を受けています。
気候関連における役員報酬
当社の取締役(非常勤・社外取締役を除く)および上席以上の執行役員の報酬制度において、業績連動指標に気候関連指標(CO₂削減など)を反映しています。
戦略
リスクと機会
当社グループは、マテリアリティ評価により識別された重要課題の中から特に大きな影響を及ぼす可能性がある気候関連のリスクと機会について、下表のとおり識別しました。本表では、識別された気候関連のリスクと機会の内容および区分と、その影響が顕在化すると合理的に見込まれる時間軸および対応策について説明しています。
| 区分 | # | リスク・機会の内容 | 顕在期間※ | 当社の対応 | |||
|---|---|---|---|---|---|---|---|
| 短期 | 中期 | 長期 | |||||
| 移行リスク | 技術・市場 | TR1 | 社会の低/脱炭素化に伴う国内化石燃料需要の減少 | ● | ● | ● | CN事業基盤の拡充(化石代替燃料の供給)、富士石油との事業統合シナジー創出などによる国内製造・供給最適化、モビリティサービス事業(スマートよろずや)などによる特約販売・SSネットワークの堅持、海外トレーディングの強化によるグローバルでの燃料油事業の強化 |
| 政策・法規制 | TR2 | 国内外における温室効果ガス排出規制の強化への対策コストの増加 | ● | ● | ● | CO₂排出量の削減、政策動向の注視、カーボンクレジットの調達検討 | |
| 評判 | TR3 | 化石燃料事業に対する金融機関の選好の変化による資金調達コストの増加 | - | - | ● | 金融機関、投資家などとのエンゲージメント強化 | |
| 物理的リスク | 急性 | PR1 | 風水害による浸水が招く沿岸拠点の一時的な操業停止および輸入網の停滞 | ● | ● | ● | 堤防の増強工事、装置保全の計画的強化、供給維持に向けたサプライチェーンの強靱化など |
| 慢性 | PR2 | 慢性的な海面水位の上昇による沿岸拠点の浸水リスクの増大 | - | - | ● | ||
| 機会 | 製品およびサービス | O1 | 低/脱炭素化製品・サービスの需要拡大 | - | ● | ● | バイオ燃料(SAF・バイオ軽油/重油)・出光グリーンエナジーペレット・バイオ化学品・水素・アンモニア・合成燃料などのサプライチェーン構築、出光カーボンオフセットfuelの供給・販売拡大、天然ガス事業の拡大、LNG事業への参入、リチウム固体電解質の事業化、再生可能エネルギー事業(地熱発電の開発・運営など)の推進 |
| 資源の効率性 | O2 | 資源循環型社会の進展 | - | ● | ● | ケミカルリサイクル事業の推進(使用済プラスチック) | |
-
顕在時期に印を記載
-
発生時期の定義
短期(~2027年):当社グループの2030年ビジョン「責任ある変革者」に基づく中期経営計画(2026~2030年度)の初期段階
中期(~2030年):当社グループの2030年ビジョン「責任ある変革者」に基づく中期経営計画(2026~2030年度)の対象期間
長期(~2050年):当社グループの2050年ビジョン「変革をカタチに」に基づくカーボンニュートラル達成年
ビジネス・モデルおよびバリュー・チェーンに与える影響
各事業セグメントに係るバリュー・チェーンの広範囲にわたり、気候変動に起因するエネルギー市場動向や国内外の各法域における環境規制などの変化による外部影響を受ける可能性があると考えています。
新中期経営計画の策定にあたっては、気候関連のリスクおよび機会がビジネス・モデルとバリュー・チェーンに与える影響の範囲および大きさを分析・評価しました。リスクおよび機会が集中する箇所を特定し、下図のバリュー・チェーン図にマッピングしています。
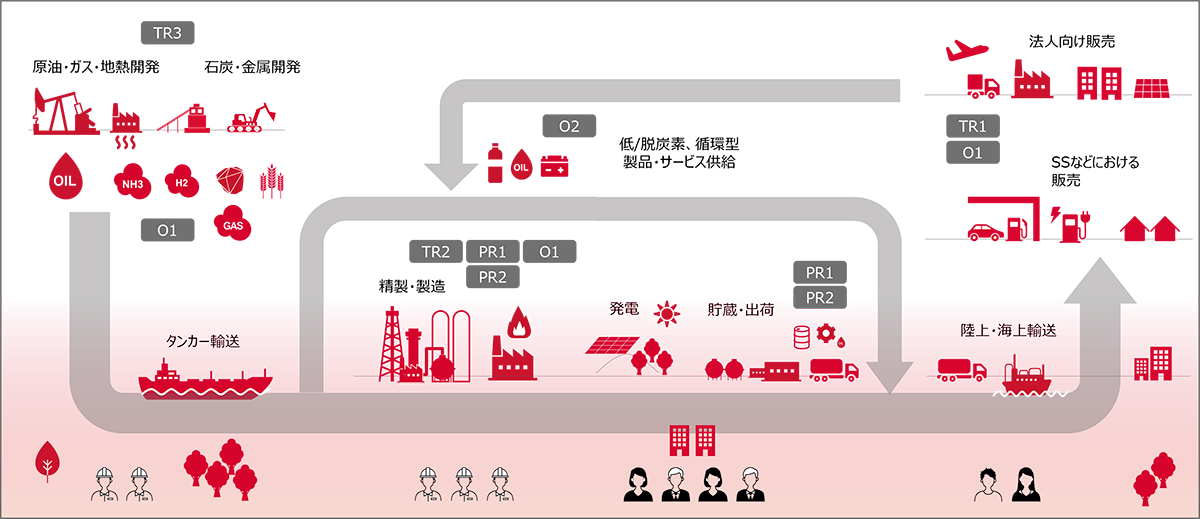
TR1:社会の低/脱炭素化に伴う国内化石燃料需要の減少
中期経営計画(2026〜2030年度)に基づき、製油所稼働の安定化を含む国内供給最適化、また国内のサービスステーション(SS)におけるモビリティ関連サービスおよびデジタル顧客基盤「Drive On」の普及拡大などの取り組みを図ります。これにより、国内燃料油事業としては、短期および中期において一定水準の収益性を維持すると見込んでいます。
それに加え、海外市場において、成長市場を狙ったトレーディングを強化することで、燃料油収益基盤全体の成長に繋げることが可能であると認識しています。
TR2:国内外における温室効果ガス排出規制の強化への対策コストの増加
当社グループのCO₂排出削減の取り組みに加え、複数部門が参画するタスクフォースを設置し、排出量取引制度の適用に伴う影響の評価および対応策の検討を行っています。具体的には、次の取り組みを進めています。
TR3:化石燃料事業に対する金融機関の選好の変化による資金調達コストの増加
当社グループは、化石燃料事業全般の継続に際し、資金調達において外部ステークホルダーの選好の変化による影響を受ける可能性があると認識しています。
特に石炭事業については、長期的には当該事業に関する市場の選好の変化に伴い、金融機関からの資金調達コストが上昇するリスクに晒される可能性があると認識しています。
PR1:風水害による浸水が招く沿岸拠点の一時的な操業停止および輸送網の停滞
気象関連の事象による物理的リスクについては、当社グループの事業所・拠点が直面する安全・保安管理上の課題と捉え、その対応策を検討してきました。
石油製品を製造・貯蔵・輸送するための事業所・拠点は、沿岸・港湾部に位置する場合が多く、風水害による浸水のリスクに晒されやすいと認識しています。
PR2:慢性的な海面水位の上昇による沿岸拠点の浸水リスクの増大
気候変動による海面上昇が当社グループの沿岸拠点に与える物理的リスクについて、現時点では海面水位の上昇幅およびその変化の速度を合理的に予測することが困難であると考えています。
しかし、高潮などの急性事象と慢性的な海面上昇とが複合的に発生した場合、浸水リスクが増大する可能性があると認識しています。
O1:低/脱炭素の製品・サービスの需要拡大
当社グループは、2050年のカーボンニュートラル社会の実現に向けた移行の取り組みに挑戦する中で、経済・社会活動と脱炭素の試みとの現実的な調和の在り方を巡る国際情勢の急速な変化に直面しています。一方で、この変化は当社グループの新たな収益機会に繋がり得るものと認識しています。
特に、当社グループが有する製油所などの設備は、次世代燃料の製造・供給拠点となり、燃料油や基礎化学品などの事業セグメントにおける顧客への新たな収益を創出できる可能性があると認識しています。
O2:資源循環型社会の進展
当社グループは、地球環境と調和した資源循環型社会の実現に向かう国内外での法整備の広がりや再生プラスチック需要の高まりを受け、使用済みプラスチックの油化技術に基づくケミカルリサイクル事業の立ち上げに取り組んできました。
既存の石油化学品の製造工程を活用しつつ、顧客から回収した使用済みプラスチックを原料として再利用する資源循環型のバリュー・チェーンを新たに構築できる可能性があると認識しています。
戦略および意思決定に与える影響
新中期経営計画において、既存事業の収益最大化と資本効率向上を実現するGRIT、新たな成長領域の創出を実現するGROWTH、カーボンニュートラル実現に伴う諸課題の解決および低/脱炭素事業の実装への挑戦のCNXという3つのテーマに沿って各事業計画を策定しました。この計画で定め、またこれまで実施してきた対応戦略を通じて、気候関連のリスクと機会が当社グループの戦略やビジネス・モデルにもたらす影響および不確実性に柔軟に対応していきます。
移行リスクへの対応戦略
TR1:社会の低/脱炭素化に伴う国内化石燃料需要の減少
中期経営計画(2026〜2030年度)に基づき、製油所稼働の安定化を含む国内供給最適化、また国内のサービスステーション(SS)におけるモビリティ関連サービスおよびデジタル顧客基盤「Drive On」の普及拡大などの取り組みを図ります。これにより、国内燃料油事業としては、短期および中期において一定水準の収益性を維持すると見込んでいます。
それに加え、海外市場において、成長市場を狙ったトレーディングを強化することで、燃料油収益基盤全体の成長に繋げることが可能であると認識しています。
TR2:国内外における温室効果ガス排出規制の強化への対策コストの増加
当社グループのCO₂排出削減の取り組みに加え、複数部門が参画するタスクフォースを設置し、排出量取引制度の適用に伴う影響の評価および対応策の検討を行っています。具体的には、次の取り組みを進めています。
-
当該制度の運用方針などを巡る今後の政策動向に関する情報収集
-
CO₂排出実績および目標の管理
-
カーボンクレジット調達戦略の企画および推進
-
財務的影響の予測
本検討を通じて策定された対応策を実行することで、制度適用後の財務的影響を低減し、気候関連の法規制に対応していきます。
TR3:化石燃料事業に対する金融機関の選好の変化による資金調達コストの増加
現時点において、影響は限定的であると認識しています。長期において、市場の選好および各法域における規制が変化し、金融機関からの融資条件が厳格化した場合には、資金調達コストが上昇するリスクに晒される可能性があると認識しています。
当社グループは、投資家・金融機関などの様々なステークホルダーとの対話を通じ、当社グループおよびサプライ・チェーン全体のCO₂排出削減の取り組みについての理解浸透を図ります。
物理的リスクへの対応戦略
PR1・PR2:風水害などによる浸水が招く沿岸拠点の操業停止および輸送網の停滞
エネルギーの安定供給を最優先課題の一つに掲げる当社グループでは、従来から対応策を検討・実行してきました。
具体的には、社外有識者、社内委員および担当ワーキング・グループで構成される安全保安諮問委員会において、石油製品製造設備、油槽所などにおける風水害リスクを調査・評価しています。浸水による操業停止など、経営に甚大な影響を及ぼす高いリスクを保有する拠点においては、合理的で有効なリスク低減策を検討し、浸水防止工事などの対策を進めています。
異常気象による陸上・海上輸送の遅延・停滞が発生した場合には、出荷先のお客様や物流パートナーである運輸関連企業などの様々なステークホルダーとの緊密な連携を通じて、エネルギーの安定供給に最大限取り組んでいきます。
機会への対応戦略
気候関連の新たな収益機会への対応として、低/脱炭素ソリューションの事業実装と資源循環型ビジネスの確立に向けた取り組みを推進しています。
既存資産の活用による低炭素ソリューション
当社グループが有する製油所などの既存資産を有効活用することにより、バイオ燃料(SAF・バイオ軽油/重油)・出光グリーンエナジーペレット・バイオ化学品・水素・アンモニア・合成燃料などのサプライ・チェーン構築に向けた検討を進めます。
LNG事業への本格参入
カーボンニュートラル移行に資する化石代替燃料として天然ガス・LNGの需要が高まる可能性を踏まえ、LNG事業会社であるMidOcean Energy社との戦略的パートナーシップを締結しました。今後は同社との協力体制を強化することにより、LNG事業への本格参入に向けた取り組みを推進していきます。
次世代電池材料の事業化
電化・電動化に向かう経済・社会において、当社が事業化に向けた取り組みを推進しているリチウム固体電解質については、低炭素ソリューションである全固体電池の材料として需要の拡大を想定しており、事業化に向け、協業パートナーとの様々な検討を進めています。
サプライ・チェーンでの取り組み
Scope1+2排出量を削減しつつ、顧客およびサプライ・チェーンとの協働によるScope3排出量の削減の取り組みも進めています。
なお、サプライ・チェーン全体における環境への貢献(CO₂排出削減)と社会への貢献(社会が必要とする低/脱炭素エネルギー供給)の両立の観点から、"Carbon Intensity" という指標を設定しています。
●GHG排出削減の取り組み事例
|
|
|
|---|---|
|
|
|
|
削減貢献量 |
|
気候関連の移行計画
中期経営計画において、低/脱炭素ソリューションの主な取り組みを以下のとおり掲げています。需要動向や経済性などを総合的に勘案しながら、機会創出に向けた事業開発を進めています。
●2030年度に向けた低/脱炭素ソリューション展開
| ソリューション | 2030年度に向けた主な取り組み |
|---|---|
| 再生可能エネルギー |
|
| バイオ燃料・化学品 |
|
| 水素・アンモニア |
|
| 合成燃料 |
|
| オフセット製品 |
|
| ネガティブエミッション |
|
-
AWD:Alternate Wetting and Dryingの略、間断かんがいによるGHG(メタン)削減の取り組み
財務的影響
気候関連のリスクと機会への対応により、主として収益の増減や規制対応などに伴う費用の発生、ならびに事業の維持・創出に必要となる投資の増加などの財務的な影響
が生じる可能性があると認識しています。これらの影響については、中期経営計画における投資計画および資金計画として織り込んでいます。
気候レジリエンスの評価
気候変動により生じるリスクおよび機会が、当社グループの戦略およびビジネス・モデルにもたらす影響と不確実性を考慮するため、気候関連のシナリオ分析とそれに基づくレジリエンス評価に取り組んでいます。
気候関連のシナリオ分析の概要
シナリオ分析の実施にあたり、日本およびアジア太平洋地域のエネルギー需要、石油・天然ガス・再生可能電源を含む電力需要・供給予測、経済社会インフラの電化・電動化の進展予測、バイオ燃料・CCUSなどの低/脱炭素技術の確立速度および需要予測といったインプットおよびパラメータを考慮しました。また、IEA※1の「World Energy Outlook 2024」(以下「WEO2024」)および「World Energy Outlook 2025」(以下「WEO2025」)、IPCC※2の第5次・第6次評価報告書(AR5・AR6)の複数シナリオ、ならびに資源エネルギー庁の石油製品需要想定検討会の公表データなどを参照しています。中期経営計画において、幅広い不確実性に対応するため、当社グループは以下の2つの気候シナリオを考慮しました。なお、2050年までの日本およびアジア太平洋地域におけるエネルギー関連領域を対象としています。
-
IEA(International Energy Agency):国際エネルギー機関
-
IPCC(Intergovernmental Panel on Climate Change):気候変動に関する政府間パネル
碧天+
各国が気候変動問題への取り組みを強力に推進することで、経済・社会の低/脱炭素化が急速に進展する未来。IEAのWEO2024およびWEO2025におけるNZE(Net Zero Emissions by 2050)に類似。最新の国際的合意であるパリ協定の1.5℃目標およびCOP30「グローバル・ムチラオ決定(1.5℃目標達成に向けた緩和の取り組みの呼びかけ)」と整合的なケース。
むら雲
各国がエネルギー安全保障を重視し、現行政策を維持することで、堅調な経済成長が続く一方で、気候変動問題への対処が停滞する未来。IEAのWEO2024におけるSTEPS(Stated Policies Scenario)、WEO2025におけるCPS(Current Policies Scenario)およびSTEPSに類似。
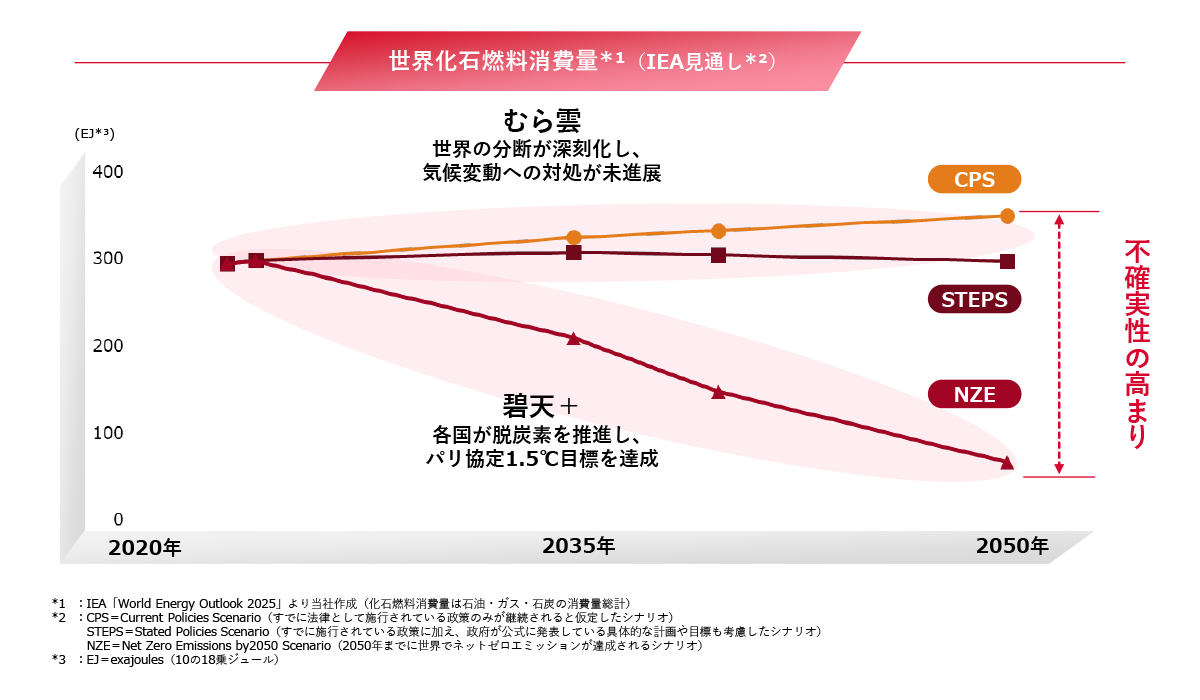
気候シナリオにおける不確実性の領域
なお、これらの気候関連のシナリオを選択するにあたり考慮した各法域における温室効果ガス排出規制の状況、低/脱炭素製品およびサービスに対する経済・社会の選好の変化、地政学的情勢に起因する資源・エネルギー市場の動向、および技術進展など、各仮定条件には大きな不確実性が存在しています。
戦略のレジリエンス
中期経営計画の策定を通じ、シナリオを用いて、識別した移行リスクおよび物理的リスクが当社事業に与える影響を評価し、戦略およびビジネス・モデルの脆弱性を検証しています。
当該計画に基づき戦略を実行することで、気候関連のリスクおよび機会に対するレジリエンスの向上に取り組みます。
投資意思決定におけるインターナルカーボンプライシングの活用
当社では、新規プロジェクトに係る投資は、プロジェクト前後でScope1、2、3排出量、ならびに他者の削減貢献量の変化を確認のうえ、内部炭素価格(インターナルカーボンプライシング、100$/t-CO₂)を用いて感度分析を実施し、投資案件評価の際の参考としています。
リスク管理
気候関連のリスク管理
気候関連のリスクと機会は、マテリアリティ評価において識別・評価および優先順位付けを行っています。その上で、気候関連のガバナンス体制のもと、全社統合リスクマネジメント(ERM)を通じて、継続的にモニタリングおよび管理を行っています。これらは、中長期の事業環境を想定した上で、関係部門と連携しながら継続的に見直しを行っています。
指標と目標
指標設定の考え方
中期経営計画(2026‐2030年度)においては、国際的な脱炭素の取り組みの進展速度に不確実性が存在しているとの認識から、目標を一部見直しました。
カーボンニュートラル社会の実現に向けては、事業遂行に伴う自社の直接・間接排出量(Scope1+2)の削減と、新たな製品・サービスの提供を通じた他者排出量削減への貢献(Scope3削減、削減貢献量創出)の両面からの取り組みが必要と考えています。この考えの下、当社は2つの指標を設定して、関連活動の進捗をモニタリングしています。

指標の目標値と進捗
各指標に関する目標値(目指すレベル)と2025年度実績値は、以下に記載の通りです。
CO₂排出量(Scope1+2)
・2030年:30~46%削減(2013年比)
・2050年:カーボンニュートラル
・2025年実績:19.2%減(2013年比)
2025年度は、製油所や事業所での省エネ活動を進めた一方、一部製油所の稼働率向上などの影響により、Scope1+2排出量は前年比で1.3%増加し、基準年比(2013年比)では19.2%減少しました。
Carbon Intensity
・2040年:20~50%削減(2020年比)
・2025年実績:0.5%減(2020年比)
Carbon Intensity(CI)は、低/脱炭素ソリューションの社会実装に伴うScope3削減により、大きく低減します。また、化石燃料販売において、CI値が高いものの割合を減らす(CI値が低いものの割合を増やす)ことでも、数値は低減します。足元では、後者の影響により数値が低下しており、2025年度は基準年比(2020年比)で0.5%の削減率になりました。
取り組み
CNXセンター化構想
当社が掲げるCNXセンター化構想とは、化石由来のエネルギー・素材の製造拠点として長年操業してきた製油所・事業所の特徴・強みを活かしながら、新たに低/脱炭素エネルギー・素材を供給するCNXセンターへと転換する構想です。各地域の産業基盤・特性や需要に応じた新たなサプライチェーンを構築し、地域・コンビナート全体のカーボンニュートラル化に貢献します。
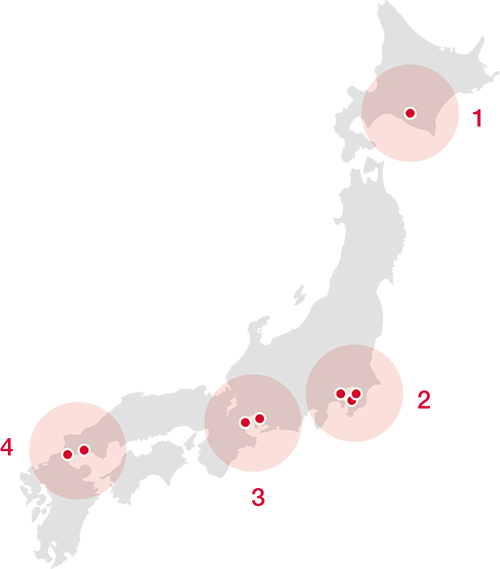
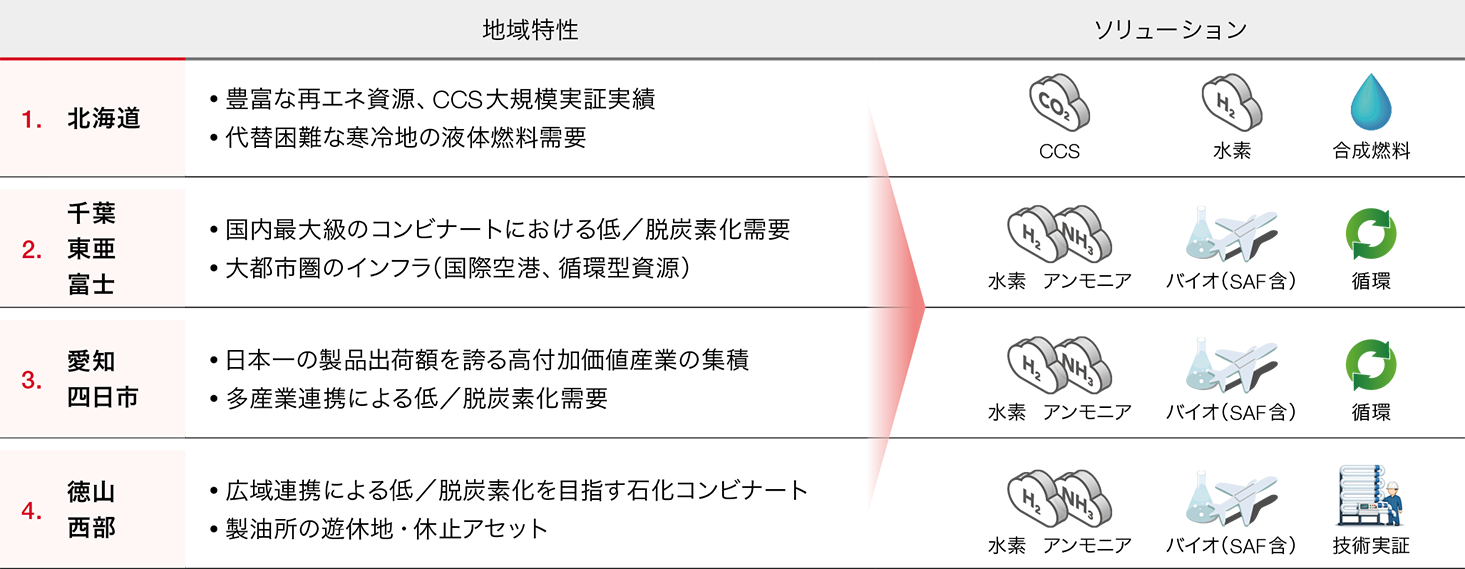
千葉事業所・徳山事業所におけるSAF製造検討
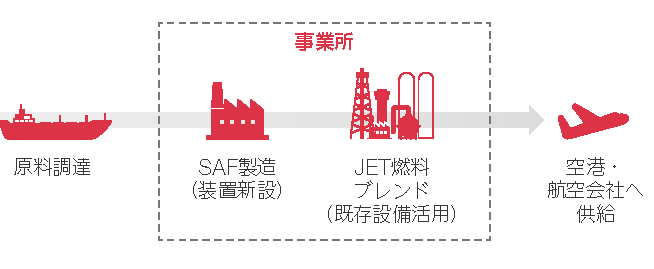
航空分野の低炭素化に向け、当社は千葉事業所でのATJ(Alcohol to Jet)プロセス、徳山事業所でのHEFA(Hydroprocessed Esters and Fatty Acids)プロセスによるSAF製造を検討しています。あわせて、SAF原料の確保・多角化も進めています。2030年度からのSAF国内供給開始に向け、政策・制度や需要動向を踏まえた供給体制構築に取組んでいます。
再生可能エネルギーの拡大
営農型太陽光発電の取り組み — 地域共生型モデルで脱炭素と持続可能な農業の両立を目指す —
当社は、全国の事業所・関係会社や特約販売店の皆様の事業を通じ、エネルギー分野を中心に地域の暮らしと産業を支えてきました。こうした地域とのつながりを基盤に、高齢化や担い手不足、収益性の低下など、地域農業が抱える課題に対応するため、既存農地で水稲栽培を続けながら、その上部空間で発電する営農型太陽光発電事業に取り組んでいます。本事業を通じて再エネ導入拡大を図るとともに、発電収益の一部を地代として営農者へ還元し、農業収入に加えて安定した収入源を提供することで、農業経営の持続性向上に貢献します。
一方、固定式の小型太陽光パネルを用いる従来の営農型太陽光発電では、発電量が限られたり、遮光が農作物の生育に影響したりする場合があり、作物に必要な日射と十分な発電量の両立に課題がありました。そこで当社は、可動式架台と汎用の大型両面受光パネルを採用し、太陽の動きに応じてパネル角度を自動制御する方式を導入しています。栽培期には作物に必要な日射を確保し、非栽培期には発電量を最大化する運用により、年間総発電量は一般的な固定式地上設置型太陽光発電と同程度を確保します。また、地上高3.8mの高床設計により、トラクターなどの農機やドローンによる防除作業に必要な空間を確保しています。こうした工夫により、営農と発電の両立を図ります。
この方式の実用化に向け、2023年から千葉県木更津市の約45kWの実証設備で、水稲の収量・品質、農作業性、発電量、パネル制御に関する検証を重ねてきました。その成果を反映したのが、国内最大級となる約2,000kWの「出光徳島営農型太陽光発電所」です。地域との合意形成を大切にし、営農への配慮と自然との調和を図った地域共生型電源として、2026年2月に運転を開始しました。
今後は、パネル角度の調整による影の制御で圃場内の温熱環境を緩和し、水稲の高温障害の軽減を目指す研究を進めます。これにより、再エネ収益の地域還元に加えて、気候変動への適応も支える農業支援インフラへの発展を目指します。さらに、これまでに得られた知見を活かして本事業を他地域にも展開し、農業と再生可能エネルギーで地域の未来を支える地域共生モデルの普及を図ります。
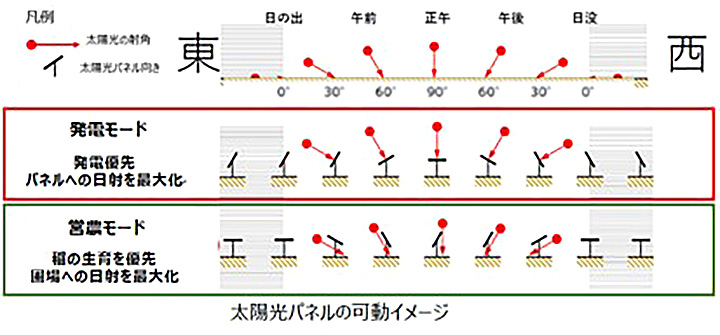
太陽光パネルの可動イメージ
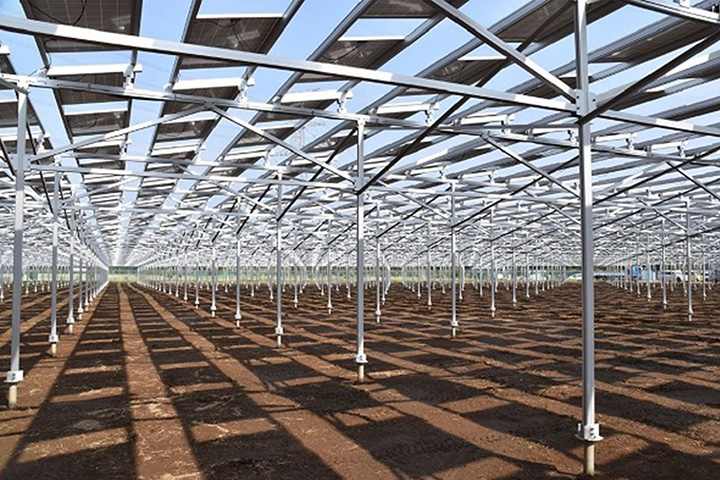
従来型の営農型太陽光発電
(固定式の太陽光パネル)
地域・顧客のCN化支援
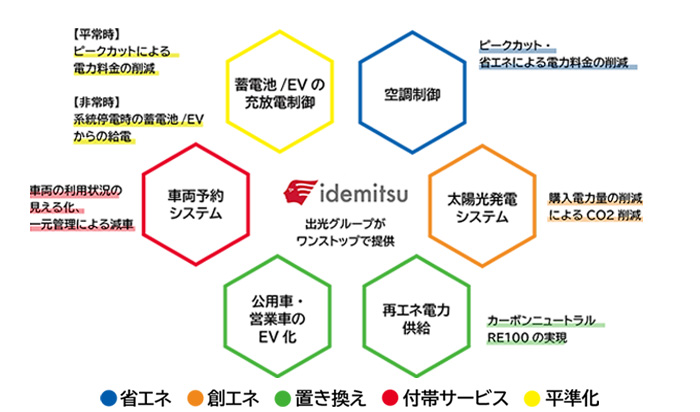
「idemitsu CN支援サービス」の導入
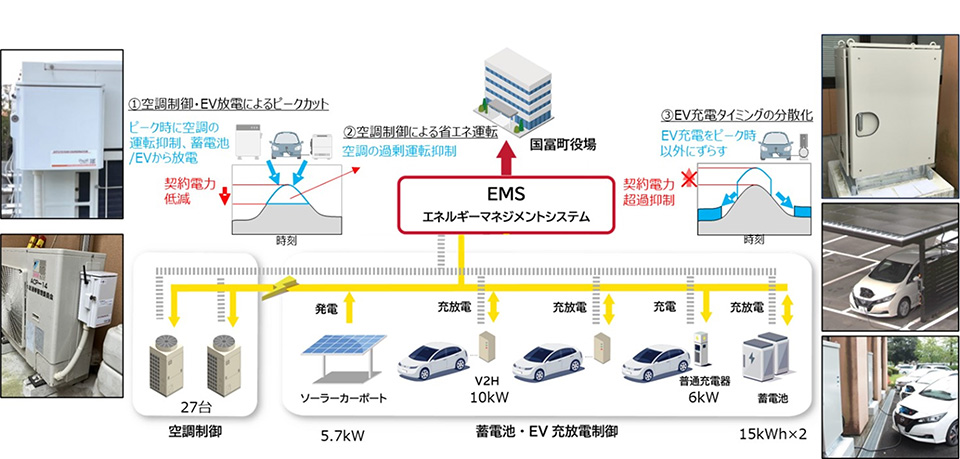
当社は、CO₂排出量の削減とカーボンニュートラル(CN)の実現を目指す自治体・企業に向け、当社グループが有する多様なソリューションを組み合わせ、電力・モビリティのCN化や災害レジリエンスの向上をワンストップで支援する「idemitsu CN支援サービス」を提供しています。宮崎県国富町では、CO₂排出量の削減と省エネルギー化に向け、公用車3台をEV化しました。当社はこれに合わせ、国富町役場にソーラーカーポート、蓄電池、V2H、空調制御システムに加え、蓄電池・EVの充放電と空調出力をリアルタイムで最適制御するエネルギーマネジメントシステム(EMS)を導入しました。これらの取り組みにより、CO₂排出量と燃料費の削減に加え、契約電力(契約容量)の16%低減を実現しました。また、系統電力の停電時には、太陽光発電やEVからの給電が可能となり、災害レジリエンスの向上にもつながっています。当社は今後も、再生可能エネルギーや蓄電池、EV、省エネルギーなどのソリューションを組み合わせ、自治体・企業のCN化を支援することで、CN社会の実現に貢献していきます。
革新的技術の開発・社会実装
北海道苫小牧エリアにおけるCCUS実施に向けた共同検討

当社、北海道電力(株)、石油資源開発(株)の3社は、北海道・苫小牧エリアにおいて、3社の事業拠点や強みを活かしたCCUS(Carbon dioxideCapture, Utilization, and Storage:CO₂の回収・有効活用・貯留)の実現に向けた共同検討を共同検討を実施しています。 苫小牧エリアの複数の地点をつなぐCCS事業を2030年度までに立ち上げることを目指し、CO₂回収設備、CO₂輸送パイプラインに係る技術検討、CO₂貯留地点の適地調査などを中心に、具体的な調査・検討を進めます。また、当社は、CO₂を貯留するだけでなく、資源として活用する合成燃料製造にも挑戦していきます。
削減貢献の見える化
削減貢献量(Avoided Emissions)は、新たな製品やサービスの提供を通じて社会で回避される排出量を示すものです。国内外で発行されているガイドライン※1を参考に、2025年度は再生可能エネルギーのCO₂削減貢献量を算定しました。引き続き算定対象の拡大に取り組み、事業を通じた脱炭素社会への貢献の見える化を進めていきます。
-
参考とした主なガイドライン:経済産業省「温室効果ガス削減貢献量定量化ガイドライン」、日本LCA学会「温室効果ガス排出削減貢献量算定ガイドライン」、GXリーグ「気候関連の機会における開示・評価の基本指針」、WBCSD「Guidance on Avoided Emissions」
●CO₂削減貢献量実績
算定方法:ストックベース(単年)
2025年度の稼働実績に基づき、単年度分の削減貢献量を算定しています。
| 評価対象 | CO₂削減貢献量 (千t-CO₂) |
算出式 |
|---|---|---|
| 太陽光発電 | 109 | 発電量実績(kWh)×(各国またはエリアの電力のCO₂排出係数 (t-CO₂/kWh)ー再生可能エネルギーのCO₂排出係数(t-CO₂/kWh))×当社持分比率(%) |
| 風力発電 | 18 | |
| 地熱発電 | 15 | |
| バイオマス発電 | 234 | (発電量実績(kWh)×日本平均の排出係数(t-CO₂/kWh)-燃料種毎の再エネ実績または燃料種毎の発電量実績(MJ)×燃料種別のGHG排出係数(t-CO₂/MJ))×当社持分比率(%) |